Domain branchenbuch-duesseldorf.de kaufen?
Wir ziehen mit dem Projekt
branchenbuch-duesseldorf.de um.
Sind Sie am Kauf der Domain
branchenbuch-duesseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain branchenbuch-duesseldorf.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
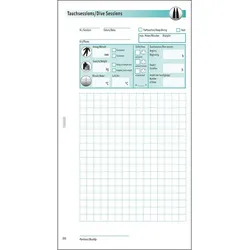
Sub Base - APNOE Tauchgangseiten - 40 EinträgeProduktinformationen "APNOE Tauchgangseiten" 40 x Tauchgangeintragungen, 20 x Blatt Notizen, 80g Papier, , 6-fach gelocht (19/19/51/19/19 mm), Format 95 x 172 mm Logbuch-Version: Original sub-book, 6-fach Lochung8,95 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Atento Der Lokale Gutschein (Wert: 50 €)Ein Gutschein - riesige Auswahl. Mit dem Local Gutschein von Atento liegst du garantiert richtig. Dank der riesigen Auswahl an lokalen, einzigartigen Geschäften gibt es für jeden Anlass und Geschmack etwas. #Shop Small - Support Local50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
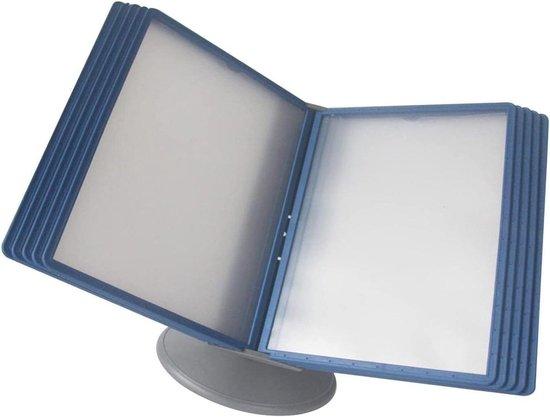
File Organizer Bureau - Katalog-Anzeige - Informationen Schnelle Suche - Matte Antireflexion - 10 Seiten - TransparentHalten Sie Ihre wichtigen Dokumente auf Ihrem Schreibtisch und direkt bei der Hand mit diesem praktischen Datei-Organizer. Achten Sie nie wieder auf diese wichtige Anmerkung oder dieses spezifische Dokument während eines arbeitsreichen Arbeitstages. Dieses System bietet eine klare Lösung, um Ihren Arbeitsplatz sauber und effizient zu halten. Dieses Katalogsystem ist ideal für Büros, Werkstätten, Empfangsräume und Geschäfte. Fügen Sie einfach Ihre Dokumente, Menüs, Produktbeschreibungen oder Handbücher in die transparenten Cover ein. Dank des 360 Grad verstellbaren Winkels finden Sie immer die bequemste Betrachtungsposition, die Augen- und Nackenermüdung verhindert. Das matte Material sorgt dafür, dass Dokumente ohne störende Reflexionen gut sichtbar bleiben und Fingerabdrücke verhindern. Einzigartig ist das matte, antireflektierende Material, das dafür sorgt, dass Ihre Dokumente auch in hell beleuchteten Räumen immer deutlich lesbar sind. Machen Sie Ihren Arbeitsplatz heute effizienter323,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sub Base - APNOE Tauchgangseiten - 40 EinträgeProduktinformationen "APNOE Tauchgangseiten" 40 x Tauchgangeintragungen, 20 x Blatt Notizen, 80g Papier, , 6-fach gelocht (19/19/51/19/19 mm), Format 95 x 172 mm Logbuch-Version: Original sub-book, 6-fach Lochung8,95 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Atento Der Lokale Gutschein (Wert: 50 €)Ein Gutschein - riesige Auswahl. Mit dem Local Gutschein von Atento liegst du garantiert richtig. Dank der riesigen Auswahl an lokalen, einzigartigen Geschäften gibt es für jeden Anlass und Geschmack etwas. #Shop Small - Support Local50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lieblingstouren der Münchner Stadtführerinnen und StadtführerLieblingstouren der Münchner Stadtführerinnen und Stadtführer , Münchens StadtführerInnen nehmen Sie mit auf ihre Lieblingstouren quer durch bekannte Viertel, die eine Entdeckung wert sind - von Au/Haidhausen über die Altstadt bis zum Westend und vom Petuelpark bis zum Alten Südfriedhof. Erkunden Sie München auf eigene Faust, aber mit den Profis an Ihrer Seite! 11 Touren bieten etwas für jeden Geschmack: Der Nachtwächter lädt nach Einbruch der Dunkelheit zum Spaziergang entlang der ehemaligen Mauer um die "Heinrichsstadt". Dichter und Denker begleiten Sie durch die Maximiliansanlagen. Entdecken Sie ein vergessenes Kapitel der hiesigen Brau- und Biergeschichte. Oder machen Sie einen Ausflug zu Münchens "Steinernem Geschichtsbuch": Auf dem über 450 Jahre alten Südfriedhof, heute ein idyllisches Biotop, zieren zahlreiche bekannte Namen die Grabsteine. Keine Route gleicht der anderen, jede Lieblingstour widmet sich einer neuen Facette Münchens. Detaillierte Stadtpläne, umfassendes Material zu den einzelnen Stationen sowie Insider-Tipps der StadtführerInnen lassen einen dazu fast vergessen, dass kein Tourguide in persona vor Ort über seine liebsten Ecken der Stadt schwärmt. , Stoßstangeneinlagen & -abdeckungen > Stoßstangen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 202109, Produktform: Kartoniert, Redaktion: Volk, Michael, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 206, Abbildungen: mit Kartenmaterial und umfangreicher farbiger Bebilderung, Keyword: Alter Südfriedhof; Altstadt; Au; Ausflug; Bayern; Bier; Bier in München; Bier-Führung; Biertour; Bogenhausen; Brauereien; Flaucher; Geheimtipps; Graggenau; Haidhausen; Insider; Isar; Maximiliansanlagen; Maxvorstadt; München; München entdecken; München kennenlernen; Nachtwächter; Petuelpark; Reisen; Sehenswürdigkeiten; Stadtführung; Stadtmauer; Stadtspaziergang; Städtereise; Tipps; Tour; Westend; neue Stadtführungen; unbekannt; unbekannte Stadtführungen; versteckt; öffentliche Verkehrsmittel, Fachschema: Bayern / Reiseführer, Reiseführer (Sport), Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Region: Bayern, Warengruppe: HC/Reiseführer/Kunstreiseführer/Deutschland, Fachkategorie: Reiseführer, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk Verlag, Verlag: Volk Verlag, Verlag: Volk, Michael, Länge: 207, Breite: 124, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.